
La señal económica más importante de la nueva Ley de Economía Digital para Pagos Digitales y Electrónicos no está en la eventual reducción del efectivo, sino en el tamaño de la inversión que México todavía necesita para que una operación digital sea aceptada, procesada y respaldada en todo el país. El Senado aprobó el dictamen el 20 de octubre de 2026, pero al 24 de octubre la norma aún dependía de su publicación en el Diario Oficial de la Federación para activar sus plazos de aplicación. El registro legislativo del Senado documentó la aprobación en lo particular por 72 votos a favor y 37 en contra.
Para empresas, bancos, fintech y proveedores de infraestructura, el dato de partida es desigual: en la región Noroeste, 65.7% de la población consideró en 2024 que todos o casi todos los negocios aceptaban tarjetas o transferencias; en el Sur, la proporción fue de 29.8%. La diferencia no es sólo social o geográfica. También anticipa dónde podrían aparecer los mayores costos de despliegue, las oportunidades para nuevos adquirentes y los riesgos de que una obligación uniforme produzca una adopción fragmentada. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
El mercado todavía no está listo para una adopción homogénea
La Encuesta Nacional de Inclusión Financiera 2024 muestra que el efectivo sigue dominando las compras. Para operaciones de hasta 500 pesos, 85.2% de la población reportó el efectivo como medio de pago frecuente; en compras mayores a 500 pesos, la proporción fue de 73.5%. Las tarjetas físicas representaron 10.4% y 19%, respectivamente, mientras que las transferencias electrónicas o aplicaciones de celular llegaron a 4.4% y 7.6%. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
El avance existe, pero parte de una base pequeña. En los últimos tres meses, 36% de la población usó una tarjeta en algún pago, frente a 26% en 2021. En el caso de las transferencias, el porcentaje pasó de 8.2% a 23.7%. El incremento sugiere que el consumidor sí responde cuando encuentra una utilidad clara, aunque también revela que el crecimiento no equivale todavía a una red de aceptación suficientemente profunda para todos los giros.
La diferencia regional puede modificar la economía de la ley. En compras superiores a 500 pesos, el efectivo fue el medio frecuente para 55.2% de la población en Ciudad de México, pero para 82% en el Sur. En el Noreste fue de 65.5% y en el Noroeste de 67.4%. Para los inversionistas, esto apunta a un mercado con distintos periodos de maduración: las zonas con mayor uso pueden favorecer servicios de valor agregado, mientras que las de menor adopción exigirán primero cobertura, capacitación y modelos de bajo costo. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
La ley fija el marco; Hacienda y los sectores definirán el negocio
El dictamen aprobado establece bases para que proveedores de bienes y servicios, autoridades y entidades financieras adopten medios digitales y electrónicos. Entre los instrumentos considerados están las tarjetas, las transferencias, los códigos QR, la tecnología NFC y otras interfaces capaces de ejecutar pagos.
Sin embargo, la obligación no queda completamente definida en el texto legislativo. La Secretaría de Hacienda deberá determinar los sectores estratégicos o actividades relevantes en los que el pago digital pueda ser la única modalidad aceptada. Después, las autoridades competentes de cada sector tendrán que emitir condiciones, requisitos y obligaciones específicas. Esos pasos todavía dependen de la publicación del decreto y de disposiciones administrativas posteriores. El calendario previsto contempla 15 días hábiles para la primera determinación de Hacienda y otros 15 días hábiles para las reglas sectoriales.
Esta secuencia es relevante para la planeación corporativa. Una cadena de estaciones de servicio, una empresa de telecomunicaciones o un proveedor de servicios públicos no enfrentará necesariamente los mismos requisitos que una tienda de barrio. La pregunta para cada negocio no será sólo si puede cobrar con tarjeta, sino cuánto le costará sostener varios canales, qué proveedor asumirá el riesgo operativo y qué ocurrirá cuando la señal, la terminal o el sistema del intermediario fallen.
Comisiones, terminales y competencia: dónde se jugará el retorno
La oportunidad para bancos, fintech, agregadores y empresas de software está en convertir la obligación de aceptar pagos en servicios recurrentes: terminales de bajo costo, códigos QR interoperables, conciliación automática, prevención de fraude, financiamiento basado en ventas y herramientas para formalizar ingresos.
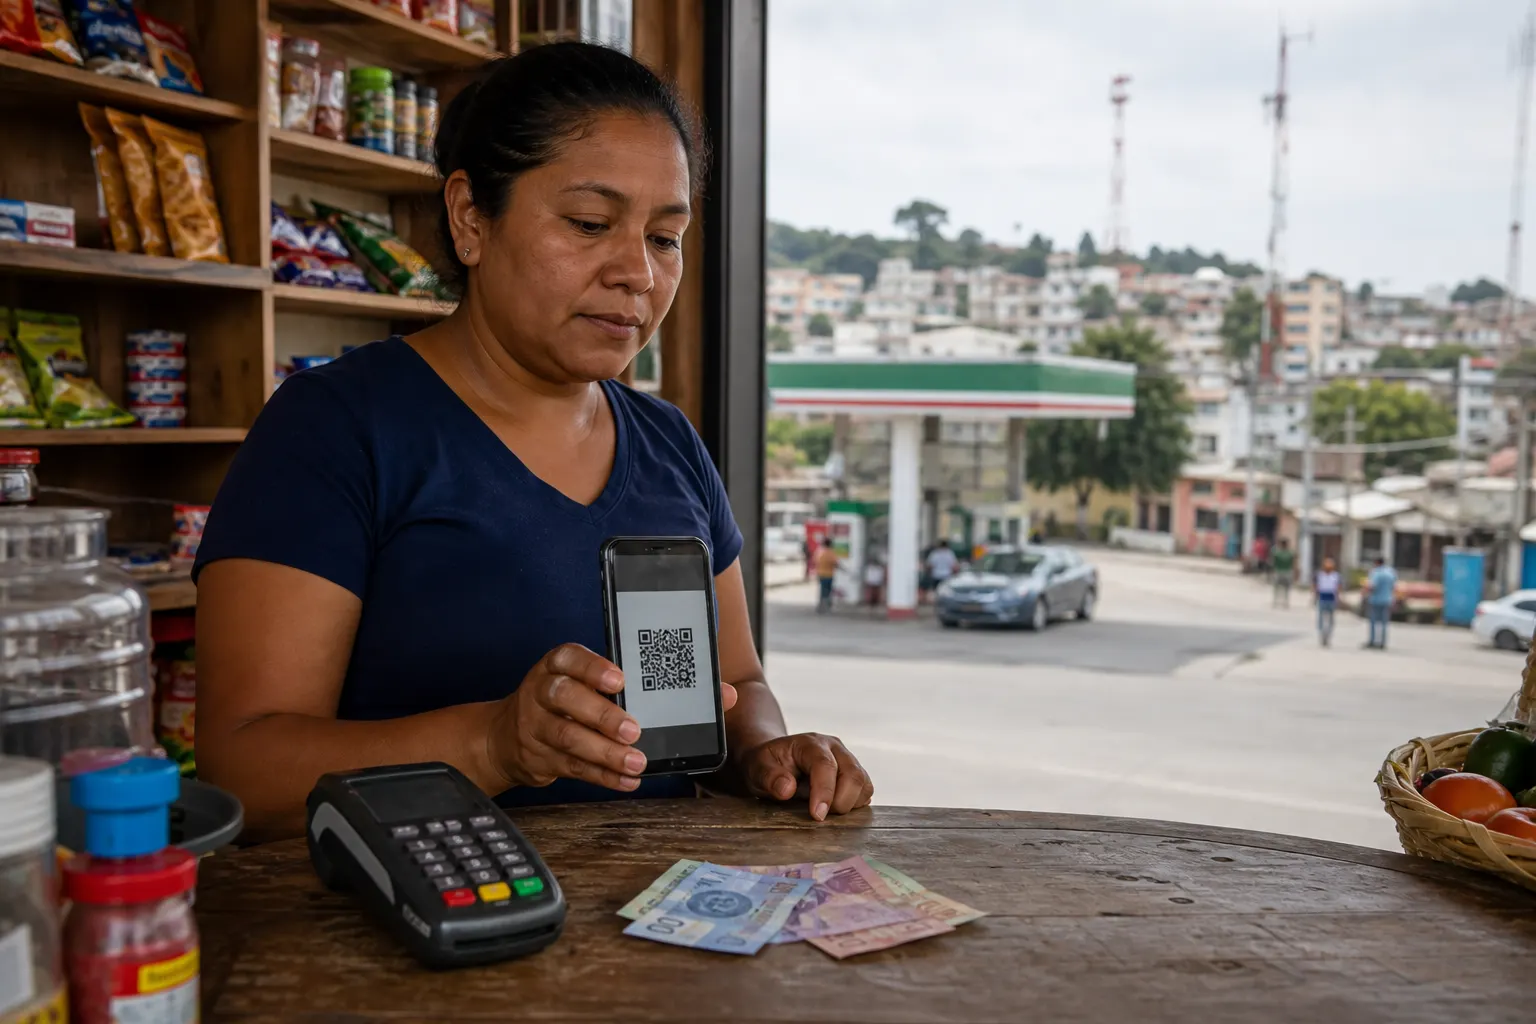
El problema es que el comercio pequeño tiene una estructura de costos distinta a la de una gran cadena. Una comisión por transacción, el alquiler o compra de una terminal, el consumo de datos, la capacitación del personal y las pérdidas por contracargos pueden reducir el margen de una operación de bajo ticket. Si la regulación aumenta la aceptación sin atender estos costos, la consecuencia puede ser una oferta concentrada en comercios con mayor volumen y una cobertura nominal en los establecimientos más pequeños.
La ENIF ofrece una señal de esa concentración potencial: sólo 12.6% de la población reportó haber usado tarjeta en mercados, tiendas de abarrotes u otros comercios similares durante los tres meses previos al levantamiento. Para transferencias, la cifra fue de 3.5%. En cambio, las tarjetas alcanzaron 36.9% en supermercados, autoservicios o tiendas departamentales, y las transferencias 15.8% en servicios de agua, luz, internet y otros. La oportunidad de mercado está precisamente en cerrar esa distancia entre grandes establecimientos y comercios cotidianos. ([inegi.org.mx](https://www.inegi.org.mx/contenidos/programas/enif/2024/doc/enif_2024_resultados.pdf))
La competencia también dependerá de que la norma no convierta a un solo modelo tecnológico en la puerta de entrada. Para el comercio, QR, tarjeta y transferencia no son sustitutos perfectos: tienen costos, tiempos de liquidación y niveles de familiaridad diferentes. Una arquitectura abierta permitiría que el negocio elija según su volumen y su conectividad; una adopción basada sólo en terminales podría elevar la barrera para los establecimientos con menor flujo.
La infraestructura de respaldo será tan importante como la aceptación
El proyecto contempla que, ante una contingencia extraordinaria que afecte temporalmente la infraestructura, los sistemas o los servicios, pueda utilizarse efectivo o cheque mientras dure la interrupción. Esa excepción evita que una falla tecnológica bloquee operaciones esenciales, pero no resuelve por sí misma quién certificará la contingencia, cómo se comunicará a los usuarios ni cómo se conciliará después una venta realizada fuera de línea.
El Banco de México ya opera piezas centrales del ecosistema. Al cierre de junio de 2025, el banco reportó 34 participantes en SPEI, 53 terceros desarrolladores certificados para ofrecer funcionalidades de CoDi y 1,047 entidades enroladas en esa plataforma. También señaló que trabajaba en continuidad operativa, mejoras de experiencia, incentivos para intermediarios y difusión. El informe de avance de Banco de México identifica esos elementos como pendientes relevantes para ampliar la adopción. ([banxico.org.mx](https://www.banxico.org.mx/publicaciones-y-prensa/informes-de-avance-de-gestion-financiera/%7B08B1A759-EECD-C59F-C0F9-153960E76E77%7D.pdf?utm_source=openai))
El dato importa porque la ley puede aumentar la demanda de pagos digitales más rápido que la capacidad de los proveedores para garantizar disponibilidad. En una gasolinera, un comercio de alimentos o un trámite gubernamental, una interrupción de minutos puede traducirse en filas, ventas perdidas y disputas sobre el pago. La inversión no deberá concentrarse únicamente en captar clientes, sino también en redundancia de redes, procesamiento alterno, ciberseguridad, atención a reclamaciones y mecanismos de liquidación.
Qué observarán las empresas y los inversionistas
La entrada en vigor no producirá automáticamente un mercado digital más rentable. El resultado dependerá de una serie de señales que conviene seguir durante los próximos meses:
- Reglas sectoriales: qué actividades serán designadas por Hacienda y qué periodos de transición establecerá cada autoridad.
- Costo total de aceptación: comisiones, renta de terminales, conectividad, contracargos y tiempos de liquidación para micro y pequeños comercios.
- Uso efectivo: si aumentan las transacciones digitales en tienditas, mercados, transporte y estaciones de servicio, no sólo el número de negocios registrados.
- Continuidad: frecuencia de fallas, disponibilidad de redes y procedimientos para operar durante contingencias.
- Competencia: participación de bancos, fintech, agregadores y proveedores tecnológicos, así como interoperabilidad entre sus soluciones.
- Inclusión: evolución regional de la aceptación y del uso, especialmente en el Sur y en localidades con menor conectividad.
En el corto plazo, los ganadores más claros podrían ser los proveedores capaces de ofrecer paquetes integrados y baratos a comercios de bajo volumen. En el mediano plazo, la ventaja podría desplazarse hacia quienes controlen datos transaccionales, conciliación y servicios financieros para empresas. Pero ambos escenarios dependen de que la regulación preserve alternativas técnicas y de que los costos no expulsen a los negocios que pretende incorporar.
La Ley de Economía Digital México 2026 llega, por tanto, a una economía donde la infraestructura existe, pero su uso todavía es desigual. El verdadero examen comenzará cuando las reglas sectoriales conviertan el mandato general en obligaciones concretas y los comercios tengan que decidir cuánto invertir. Si la transición combina conectividad, competencia, comisiones razonables y respaldo operativo, la norma puede ampliar el mercado formal de pagos. Si sólo acelera la exigencia sin resolver esos costos, el país tendrá más obligaciones digitales que transacciones confiables.
Fuentes consultadas
- Sistema de Información Legislativa, Senado de la República: sesión del 20 de octubre de 2026.
- Presidencia de la República: objetivos de la nueva Ley de Economía Digital, 24 de septiembre de 2026.
- INEGI y CNBV, Encuesta Nacional de Inclusión Financiera 2024, resultados principales.
- Banco de México, informe de avance de gestión financiera, primer semestre de 2025.
- El Economista, explicador sobre el calendario de aplicación y las reglas sectoriales.